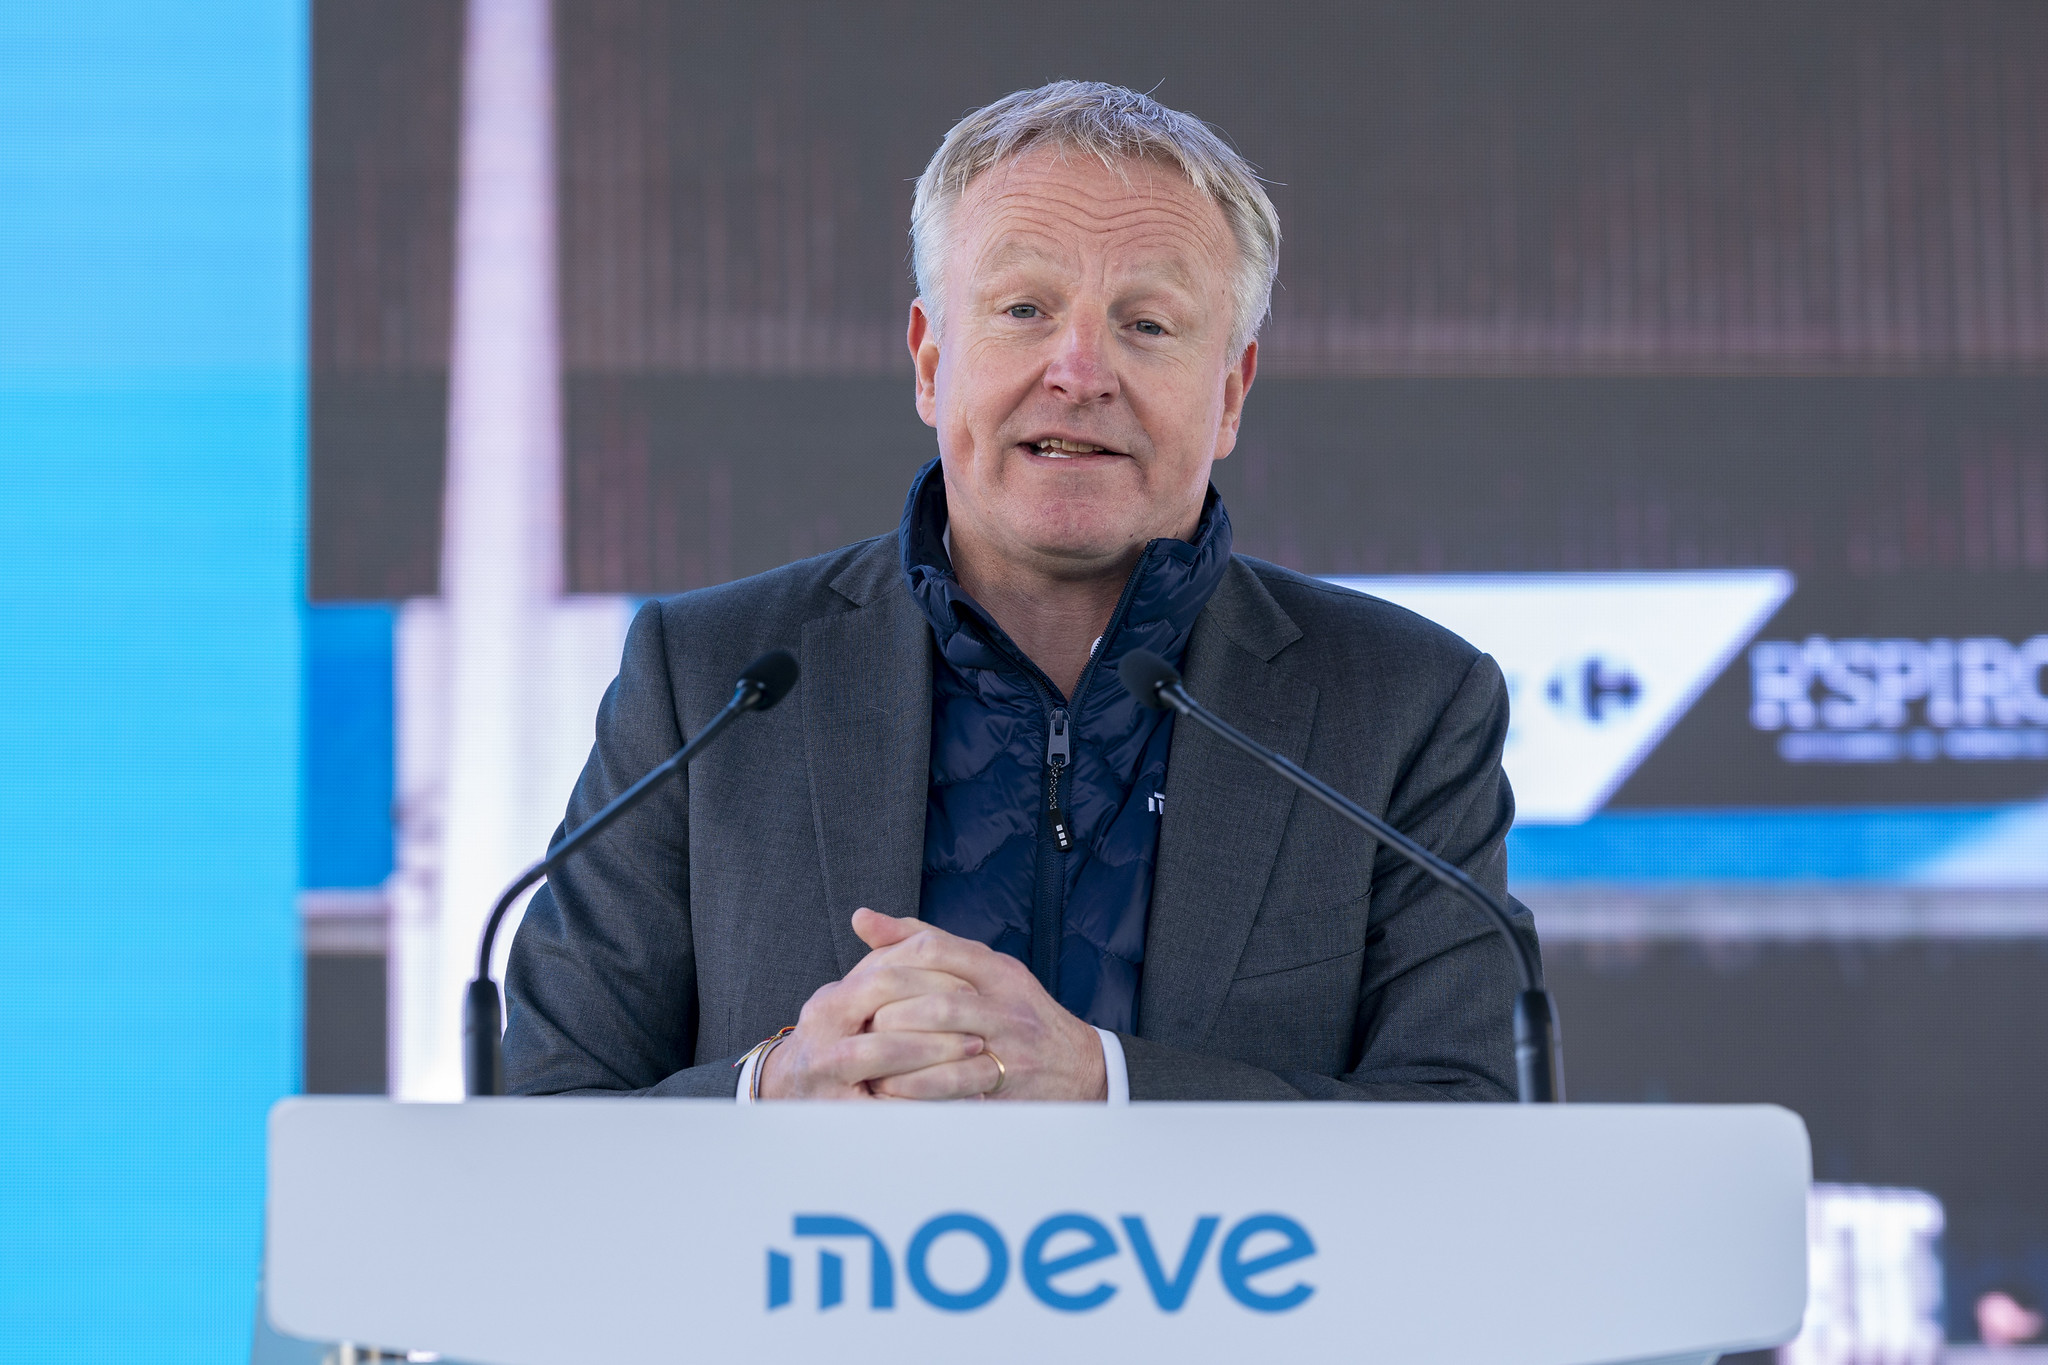
El CEO de Moeve, Maarten Wetselaar, es un tipo listo. Lidera la gestión de la antigua Cepsa y no lo hace mal, pero representa, no al accionista principal, los abudabíes de Mubadala, 63% del capital, sino al fondo norteamericano Carlyle, que posee un 37%.
Como todo fondo, los de Carlyle buscan la plusvalía. Wetselaar lo ha intentado con una venta directa o con la salida a bolsa y los pérsicos le han dejado hacer. El problema es que ninguno de los dos métodos ha dado resultado. Wetselaar lleva ya un tiempo en una la alternativa de salida mucho más audaz.
Por una parte, ha entrado en el mundo del hidrógeno verde. Se lleva bien con el presidente del Gobierno porque ambos venden hidrógeno verde. Días atrás, desde Huelva, volvía el mito del hidrógeno verde. Ojo, la molécula verde es interesante... siempre que no nos volvamos locos: el hidrógeno es una fuente de energía para utilizar allá donde se produce. Pero moverlo... mejor no moverlo.
En general, la transformación de la petrolera Cepsa en la renovable Moeve, sigue esa línea y el cambio en la dirección que ahora mismo aborda el CEO holandés, lo mismo. Quiero decir, que el 90% del ebitda de Moeve aún pende del petróleo, pero se trata de convertir Moeve en una empresa renovable... y tiene su lógica.
Si no pudo colocarlo en Bolsa, Carlyle está probando otro método El más importante, el acuerdo con la portuguesa GALP: se crean dos sociedades, la una fusiona los activos industriales, refino y química de la española Moeve y la portuguesa GALP, y la otra los activos de estaciones de servicio y de venta de ambas.
Ahora, olvídense de si esto puede acabar en una fusión entre portugueses y españoles, no consideren ni por un momento que GALP es más grande que Moeve ni que Mubadala no tiene problema de liquidez. Consiste , simplemente, en que al trocear la cartera de activos, el amigo Maarten Wetselaar puede desinvertir de manera mucho más sencilla.
Insisto, un tipo listo.
Y que además, está llevando a su obra hasta el final: no pierde lo que tiene, petróleo y comparte refino y gasolineras. Lo más probable es que se deshaga de yacimientos en Argelia, al tiempo que pueden desinvertir tanto en la empresa de fusión de activos de comercialización como en la de fusión de activos industriales. Quien sabe si, como sospechaban algunos, el asunto acabará en una fusión Moeve-Galp, sin olvidar que en GALP anda el Gobierno portugués. A fin de cuentas, los árabes ya pasaron por la salida de Total y ahora bien podrían la entrada de GALP. Ellos son inversores a largo,
De cualquier forma, aún falta tiempo.